Bu yazıda
Üç suç tipinin temel unsurlarını, MASAK raporlarının nasıl oluştuğunu, kara para aklama, yasa dışı bahis ve terörizmin finansmanı dosyalarında para akışının adli muhasebe yöntemleriyle nasıl incelendiğini ve bu dosyalarda Google'da en çok sorulan soruları ele alıyoruz.
Üç Suçun Ortak Noktası: Para Akışı
Bu dosyalarda deliller büyük ölçüde mali kayıtlardan oluşur: banka hesap hareketleri, elektronik para (ödeme kuruluşu) kayıtları, kripto varlık işlemleri, şirket defterleri ve kamu veri tabanlarından alınan bilgiler. Suç tiplerinin para akışına bakışı ise birbirinden farklıdır:
Yasa Dışı Bahis
Odak noktası, bahis oynatılmasına ilişkin tahsilat ve ödeme altyapısıdır. Bahis parasının hangi hesaplardan toplanıp nereye aktarıldığı ve hesap sahiplerinin bu akıştaki rolü incelenir.
Kara Para Aklama
Odak noktası, suçtan elde edilen malvarlığının kaynağının gizlenip gizlenmediği ve meşru bir görünüm kazandırılmaya çalışılıp çalışılmadığıdır.
Terörizmin Finansmanı
Odak noktası paranın kaynağından çok gittiği yerdir. Fonun kaynağı meşru olsa bile terör amaçlı kullanılmak üzere sağlanması suçu oluşturabilir.
Yasa Dışı Bahis Dosyalarında Adli Muhasebe İncelemesi
Yasa dışı bahis suçları 7258 sayılı Futbol ve Diğer Spor Müsabakalarında Bahis ve Şans Oyunları Düzenlenmesi Hakkında Kanun'un 5. maddesinde düzenlenmiştir. Kanun; izinsiz bahis oynatmayı, buna yer ve imkân sağlamayı, reklamını yapmayı ve bahis oynanmasına ilişkin para nakline aracılık etmeyi suç olarak tanımlar. Bahis oynamak ise kabahat olarak düzenlenmiş olup idari para cezasını gerektirir. Kanunun ayrıntıları için 7258 sayılı Kanuna muhalefet sayfamıza göz atabilirsiniz.
Uygulamada en sık karşılaşılan durum, kişinin banka veya elektronik para hesabının bahis paralarının toplanmasında ve dağıtılmasında kullanılmasıdır. Bu tür hesaplar uygulamada havuz hesap olarak adlandırılır. Hesap hareketlerinin incelenmesinde dikkate alınan başlıca göstergeler şunlardır:
Önemli not
Bu göstergelerin her biri tek başına suçun varlığını kanıtlamaz. Ortak gider paylaşımı, küçük ticari faaliyetler veya aile içi transferler de benzer görünüm yaratabilir. Bu nedenle göstergelerin birlikte, işlemlerin ekonomik gerekçesi ve hesap sahibinin durumu dikkate alınarak değerlendirilmesi gerekir.
Kara Para Aklama (TCK 282) Dosyalarında İnceleme
Kamuoyunda kara para aklama olarak bilinen suç, Türk Ceza Kanunu'nun 282. maddesinde "suçtan kaynaklanan malvarlığı değerlerini aklama" adıyla düzenlenmiştir. Suçun oluşması için malvarlığının alt sınırı altı ay veya daha fazla hapis cezasını gerektiren bir suçtan (öncül suç) kaynaklanması ve bu değerin yurt dışına çıkarılması ya da gayrimeşru kaynağını gizlemek veya meşru yoldan elde edildiği izlenimini vermek amacıyla çeşitli işlemlere tabi tutulması gerekir.
Yargıtay uygulamasında öncül suçun ve malvarlığının bu suçtan kaynaklandığının somut olarak ortaya konulması önem taşır. Adli muhasebe incelemesi bu noktada şu sorulara cevap arar:
Malvarlığının Kaynağı
Hesaplara giren paranın, edinilen taşınmaz ve araçların hangi gelirle edinildiği; kişinin beyan ettiği gelir, SGK kayıtları ve vergi beyanlarıyla karşılaştırılarak değerlendirilir.
Öncül Suçla Zaman ve Tutar Bağlantısı
Malvarlığındaki artışların öncül suçun işlendiği iddia edilen dönemle ve elde edildiği ileri sürülen tutarla örtüşüp örtüşmediği incelenir.
İşlemlerin Ekonomik Gerekçesi
Hesaplar ve şirketler arasında dolaşan paranın gerçek bir ticari ilişkiye, faturaya veya sözleşmeye dayanıp dayanmadığı değerlendirilir.
Para Akışının Haritalanması
Paranın hangi hesaplardan geçerek nereye ulaştığı kronolojik olarak çıkarılır; böylece meşru işlemler ile incelemeye konu işlemler birbirinden ayrıştırılır.
Terörizmin Finansmanı (6415 Sayılı Kanun) Dosyalarında İnceleme
Terörizmin finansmanı suçu 6415 sayılı Terörizmin Finansmanının Önlenmesi Hakkında Kanun'un 4. maddesinde düzenlenmiştir. Bir terör örgütü veya teröriste, kanunda sayılan fiillerde kullanılacağını bilerek ve isteyerek fon sağlamak veya toplamak suç olarak tanımlanmıştır. Kanundaki fon tanımı, kaynağın meşru olup olmadığına bakmaz; fonun fiilen kullanılmamış olması da suçun oluşmasını engellemez.
Bu dosyalarda adli muhasebe incelemesi genellikle şu konulara yoğunlaşır:
Kanunun 5, 6 ve 7. maddeleri ise Birleşmiş Milletler kararları, yabancı ülke talepleri ve iç talepler üzerine malvarlığının dondurulmasını düzenler. Bilirkişi incelemesi para akışını teknik yönüyle ortaya koyar; kişinin kastına ilişkin değerlendirme ise mahkemeye aittir.
MASAK Raporu ve Bilirkişi İncelemesi
Mali Suçları Araştırma Kurulu (MASAK), Türkiye'nin mali istihbarat birimidir. 5549 sayılı Suç Gelirlerinin Aklanmasının Önlenmesi Hakkında Kanun'un 4. maddesi uyarınca bankalar, ödeme ve elektronik para kuruluşları, kripto varlık hizmet sağlayıcıları ile serbest muhasebeci mali müşavirler ve yeminli mali müşavirler gibi yükümlüler şüpheli işlemleri MASAK'a bildirir. MASAK bu bildirimleri ve diğer verileri analiz ederek hazırladığı raporları Cumhuriyet başsavcılıklarına iletir.
MASAK analiz raporları ve ekleri; hesap bazında işlem dökümleri, karşı taraf bilgileri, hesap açılış kayıtları ve kamu veri tabanı sorguları gibi kapsamlı veriler içerebilir. Soruşturma ve kovuşturma aşamasında bu verilerin kişi ve hesap bazında incelenmesi için çoğu zaman ayrıca bilirkişi incelemesi yaptırılır. Sağlıklı bir bilirkişi raporunda genellikle şu unsurların açıkça gösterilmesi beklenir:
Raporlara İtiraz ve Uzman Mütalaası
Mali analiz raporlarında sonucu doğrudan etkileyen teknik hatalara sık rastlanır. Bunların başlıcaları şunlardır:
Mükerrer Sayım
Aynı paranın hesaplar arasında dolaşması nedeniyle birden fazla kez işlem hacmine eklenmesi, tutarları gerçekte olduğundan çok daha yüksek gösterebilir.
Meşru İşlemlerin Ayrıştırılmaması
Maaş, kira, aile içi transferler gibi meşru işlemlerin incelemeye konu işlemlerden ayrılmadan tüm hesap hacminin suç geliri gibi gösterilmesi.
Yanlış Tarih Aralığı
Suç tarihi aralığının hesabın tüm kullanım süresi olarak alınması veya ilgisiz dönemlerin hesaba katılması.
Rolün Belirlenmemesi
Kişinin yalnızca hesabını kullandıran biri mi, yoksa para akışını yöneten biri mi olduğunun verilerle ortaya konulmaması.
Şüpheli, sanık, müdafi veya katılan, CMK 67/6 uyarınca kendi seçtiği bir uzmandan bilimsel mütalaa alabilir. Bilirkişi raporlarına itirazda dikkat edilecek hususları bilirkişi raporuna itiraz yazımızda, uzman görüşünün yargılamadaki yerini ise uzman görüşünün mahkeme kararına etkisi yazımızda ele aldık.
Bize ulaşın
Adli muhasebe hizmetlerimizin kapsamı için adli muhasebe incelemeleri sayfamızı inceleyebilir, dosyanız hakkında görüşmek için bizimle iletişime geçebilirsiniz.
Sık Sorulan Sorular
Havuz hesap nedir?
Hesabıma yasa dışı bahis parası geldi, suç işlemiş olur muyum?
MASAK raporu tek başına delil midir?
Kara para aklama suçu için öncül suç şart mıdır?
Terörizmin finansmanında paranın meşru kaynaklı olması suçu ortadan kaldırır mı?
Yasa dışı bahis oynamanın cezası nedir?
Kara Para Aklama Soruşturmalarında Mali Analiz Süreci
Yasa dışı bahis kaynaklı dosyalarda soruşturma çoğu zaman bir ihbar, bir operasyon ya da yükümlü kuruluşların yaptığı şüpheli işlem bildirimleriyle başlar. Bu aşamadan sonra dosyanın ağırlık merkezi, banka ve ödeme kuruluşu kayıtlarına kayar. Kimin, hangi hesaptan, hangi tarihlerde, kime ve hangi açıklamalarla para gönderdiği sorusu, suçun maddi unsurlarının ortaya konmasında belirleyici hâle gelir.
Mali analiz, dağınık hâldeki hesap hareketlerinin tek bir zaman çizelgesinde birleştirilmesiyle başlar. Ardından para akışının yönü, tekrar eden karşı taraflar, kısa sürede gelen ve aynı gün çıkan tutarlar, yuvarlak rakamlı transferler ve hesap sahibinin beyan ettiği gelirle uyumsuz hacimler belirlenir. Amaç, tek tek işlemler yerine işlemler arasındaki örüntüyü görünür kılmaktır.
Hangi Kayıtlar İncelenir?
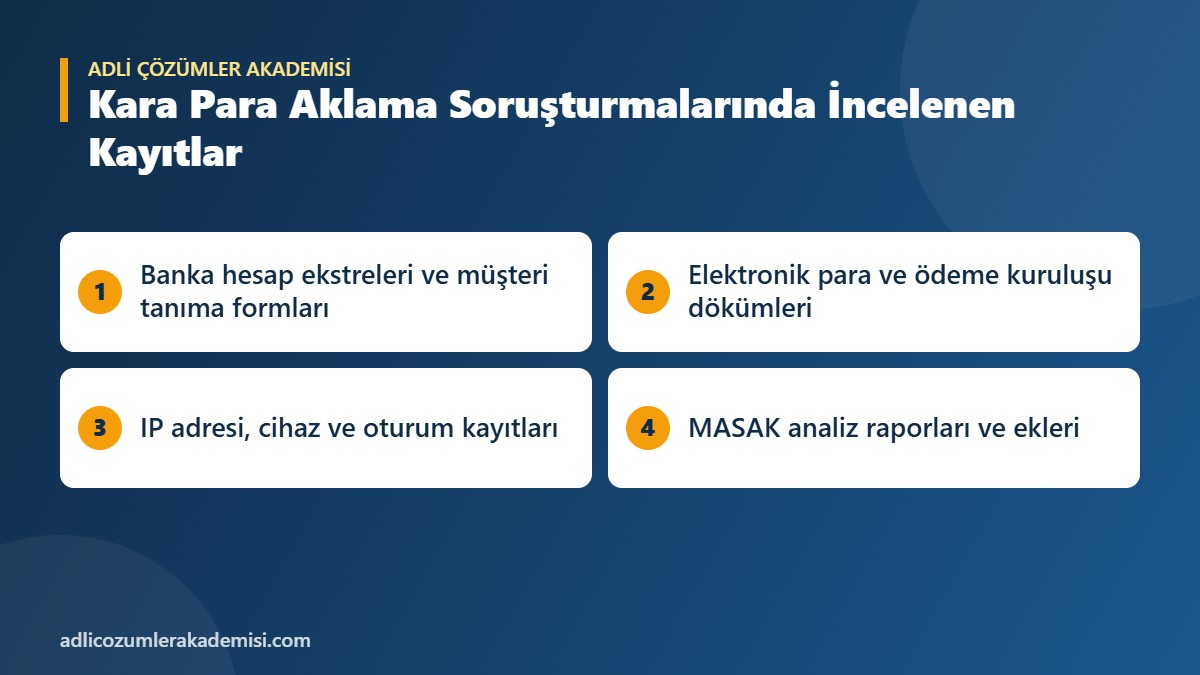
Uygulamada incelemeye esas alınan kayıtlar dosyadan dosyaya değişmekle birlikte genellikle şu kaynaklardan oluşur:
- Bankalardan celbedilen hesap ekstreleri, hesap açılış belgeleri ve müşteri tanıma formları,
- Elektronik para ve ödeme kuruluşlarından gelen işlem dökümleri, cüzdan ve kart bilgileri,
- İnternet ve mobil bankacılık oturumlarına ait IP adresi, cihaz ve oturum açma kayıtları,
- MASAK tarafından hazırlanan analiz raporları ve ekleri,
- El konulan dijital materyallerden elde edilen yazışma, ekran görüntüsü ve not kayıtları,
- Vergi kayıtları, SGK hizmet dökümü ve tapu, araç gibi malvarlığı sorguları.
Bu kayıtların birbiriyle karşılaştırılması özellikle önemlidir. Örneğin bir hesaptaki işlemlerin hesap sahibinin bulunduğu şehirden farklı bir yerden, başka bir cihazla gerçekleştirildiği tespit edilirse, hesabın fiilen kim tarafından kullanıldığı sorusu gündeme gelir. Bu tür tespitler hem suçun faili hem de kastın varlığı yönünden değerlendirmeye esas alınabilir.
Kara Para Aklama Hakkında Diğer Sorular
Banka hesabımı başkasına kullandırmak suç mudur?
Banka hesabının, kartının veya internet bankacılığı şifrelerinin başkasına verilmesi, hesap üzerinden yapılan işlemlerin hukuki sonuçlarından hesap sahibini kurtarmaz. Hesabın yasa dışı bahis veya başka bir suçtan elde edilen paraların transferinde kullanılması hâlinde hesap sahibi soruşturmanın doğrudan muhatabı olabilir. Hesap kiralama karşılığında küçük ödemeler teklif edilmesi, uygulamada bu tür organizasyonların en sık başvurduğu yöntemlerden biridir.
MASAK bildirimi ile soruşturma aynı şey midir?
Hayır. 5549 sayılı Kanun kapsamındaki yükümlüler, bir işlemin suç geliriyle bağlantılı olduğundan şüphelenmeleri hâlinde bunu Mali Suçları Araştırma Kurulu'na bildirir. Bu bildirim kendiliğinden bir suçlama değildir; kurum tarafından analiz edilir ve gerekli görülürse Cumhuriyet başsavcılığına iletilir. Ceza soruşturmasının başlatılması ve yürütülmesi ise savcılığın yetkisindedir.
Kara para aklama ile vergi kaçakçılığı arasındaki fark nedir?
Vergi kaçakçılığı, vergi kanunlarında tanımlanan fiillerle verginin ziyaa uğratılmasına ilişkindir ve 213 sayılı Vergi Usul Kanunu'nda düzenlenir. Kara para aklama ise bir suçtan elde edilen gelirin kaynağının gizlenmesini konu alır. İki fiil aynı dosyada birlikte gündeme gelebilir; ancak unsurları, ispat konuları ve yaptırımları farklıdır. Hangi işlemin hangi suça konu olduğunun ayrı ayrı belirlenmesi gerekir.
Terörizmin finansmanı neden ayrı değerlendirilir?
Terörizmin finansmanı, 6415 sayılı Terörizmin Finansmanının Önlenmesi Hakkında Kanun ile ayrıca düzenlenmiştir. Bu suçta fon veya malvarlığının kaynağının meşru olup olmaması belirleyici değildir; asıl önemli olan fonun terör örgütü ya da terör eylemi için sağlanması veya toplanmasıdır. Aklamada para "kirli"den "temize" doğru hareket ederken, terörizmin finansmanında temiz kaynaklı bir para da suç amacına yönlendirilebilir.
Malvarlığına el konulması hangi durumlarda gündeme gelir?
Ceza Muhakemesi Kanunu'nun 128. maddesi, belirli suçlar bakımından kuvvetli şüphe sebeplerinin varlığı hâlinde taşınmazlara, hak ve alacaklara el konulmasına imkân tanır. Bu madde kapsamında el koyma kararı verilebilmesi için kural olarak suçtan elde edilen değere ilişkin bir rapor alınması aranır. Yargılama sonunda ise Türk Ceza Kanunu'nun 54 ve 55. maddelerindeki eşya ve kazanç müsaderesi hükümleri değerlendirilir.
Kripto Varlık Transferlerinde Mali İnceleme
Son yıllarda yasa dışı bahis ve aklama dosyalarında para akışının bir bölümü kripto varlıklar üzerinden gerçekleşmektedir. Bu dosyalarda inceleme, banka hesaplarından kripto varlık platformlarına yapılan transferlerin, platform içindeki alım satımların ve platform dışındaki cüzdanlara yapılan çıkışların birlikte izlenmesini gerektirir. Blokzincir kayıtları herkese açık olsa da bir cüzdan adresinin kime ait olduğu bu kayıtlardan doğrudan anlaşılamaz.
Bu nedenle kripto varlık transferlerinin bir kişiye bağlanabilmesi için platformlardan alınan müşteri tanıma bilgileri, hesap hareket dökümleri, giriş yapılan IP adresleri ve cihaz bilgileri gibi kayıtlar önem taşır. Raporda hangi transferin hangi kayda dayanılarak kime atfedildiği açıkça gösterilmeli; yalnızca adres benzerliğine veya zaman yakınlığına dayanan eşleştirmeler ihtiyatla değerlendirilmelidir. Kripto varlıkların işlem tarihindeki Türk lirası karşılığının hangi kaynaktan ve hangi kurla hesaplandığı da rapora açıkça yazılmalıdır.
Kripto varlık hareketleri, banka kayıtları ve dijital delillerle birlikte tek bir zaman çizelgesinde gösterildiğinde, paranın hangi aşamada hangi araca dönüştürüldüğü daha net izlenebilir. Bu bütünlük sağlanmadan yapılan parçalı değerlendirmeler, aynı tutarın farklı aşamalarda birden fazla kez sayılmasına yol açabilir.
Hesap Hareketlerinin Açıklanmasında Belgelerin Önemi
Soruşturma veya kovuşturma aşamasında hesap sahibinden, hesabına giren ve çıkan paraların kaynağını açıklaması beklenebilir. Bu açıklamanın soyut beyanlarla değil, belgelerle desteklenmesi değerlendirmeyi doğrudan etkiler. Satış sözleşmeleri, faturalar, kira kontratları, borç ilişkisini gösteren yazışmalar ve tapu veya araç devir belgeleri, işlemin ekonomik gerekçesini ortaya koyan başlıca kayıtlardır.
Belgeler sunulurken her birinin hangi işlemle eşleştiği tarih ve tutar bazında gösterilmelidir. Toplu hâlde dosyaya eklenen ve hangi havaleyi açıkladığı belirtilmeyen evrak, incelemeyi yapan kişinin işini zorlaştırır ve gözden kaçma ihtimalini artırır. Bu nedenle açıklama dilekçelerine, işlem tarihi, tutar, karşı taraf ve dayanak belgeyi gösteren düzenli bir liste eklenmesi yararlı olur.
Dijital Delillerle Mali Kayıtların Birlikte Okunması
Telefon ve bilgisayar incelemelerinden elde edilen yazışmalar, ekran görüntüleri ve uygulama kayıtları, banka hareketlerinin anlamını değiştirebilir. Örneğin bir havalenin açıklama kısmında yer alan ifade ile aynı gün yapılan bir yazışma birlikte değerlendirildiğinde, işlemin bahis bakiyesi yüklemesi mi yoksa kişisel bir borç ödemesi mi olduğu daha net anlaşılabilir. Bu nedenle mali kayıtlar ile dijital deliller ayrı raporlarda ele alınsa bile sonuçların birbiriyle karşılaştırılması gerekir.
Dijital delillerin hukuka uygun şekilde elde edilmiş olması, imaj alma işleminin tutanağa bağlanması ve hash değerlerinin kayıt altına alınması, bu delillerin güvenilirliği açısından ayrıca önem taşır. Mali analiz ne kadar ayrıntılı olursa olsun, dayandığı dijital verinin bütünlüğü tartışmalı hâle gelirse sonuçların ağırlığı da azalabilir.
Bireyler ve İşletmeler İçin Pratik Öneriler
Kara para aklama risklerinden korunmanın en etkili yolu, finansal araçların kişisel kullanımın dışına çıkarılmamasıdır. Hesap, kart, şifre ve kimlik bilgileri hiçbir gerekçeyle üçüncü kişilere verilmemeli; "hesabına para gelecek, sen sadece aktar" türü teklifler dikkate alınmamalıdır. Sosyal medya üzerinden gelen kolay kazanç vaatleri, bu organizasyonların en yaygın kişi bulma yöntemlerindendir.
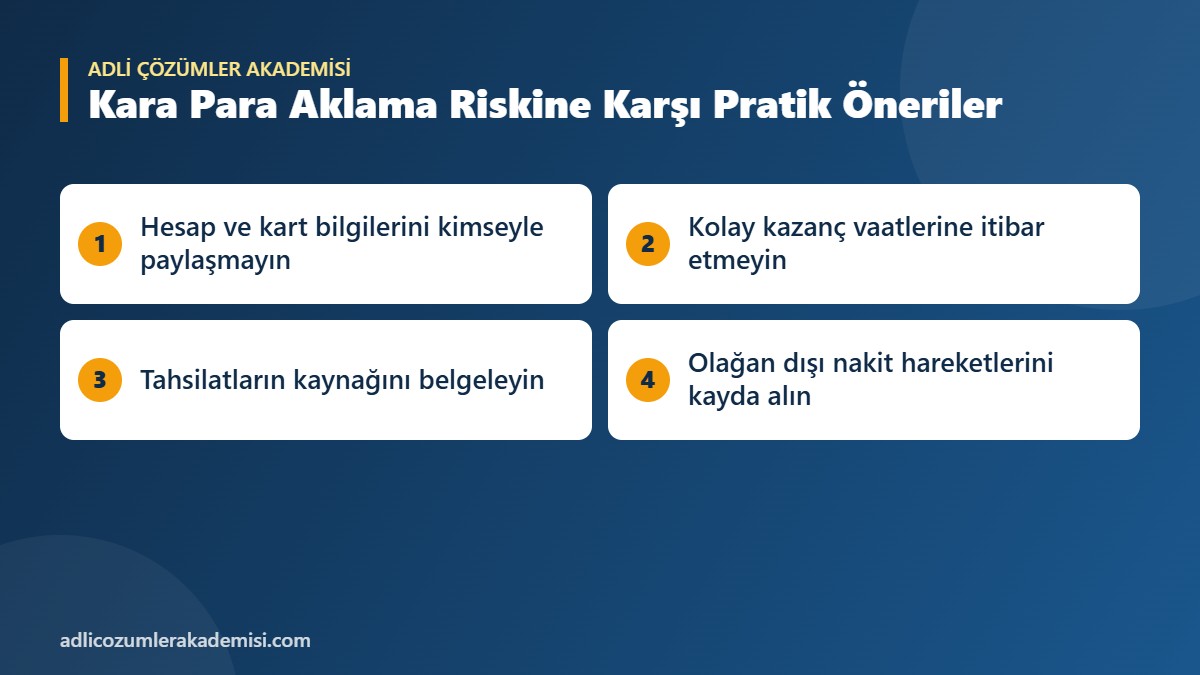
İşletmeler açısından ise tahsilatların kaynağının belgelenmesi, fatura ile ödeme arasındaki uyumun izlenmesi ve olağan dışı nakit hareketlerinin kayıt altına alınması önem taşır. Özellikle 5549 sayılı Kanun kapsamında yükümlü sayılan sektörlerde faaliyet gösterenlerin müşteri tanıma ve bildirim yükümlülüklerini düzenli olarak gözden geçirmesi gerekir. Yükümlülüklerin ayrıntısı için 5549 sayılı Suç Gelirlerinin Aklanmasının Önlenmesi Hakkında Kanun metnine başvurulabilir.
Hakkında soruşturma başlatıldığını öğrenen kişilerin, hesap hareketlerini açıklayan belgeleri erken aşamada derlemesi ve ifade öncesinde bir müdafiden hukuki destek alması önerilir. Zaman geçtikçe karşı taraflara ulaşmak, eski yazışmaları bulmak ve işlemlerin gerekçesini hatırlamak güçleşir. Erken hazırlanan düzenli bir işlem listesi, hem savunmanın hem de dosyayı inceleyecek uzmanların işini kolaylaştırır.
Yasa dışı bahis organizasyonlarına aracılık iddiasıyla yürütülen dosyalarda suçun tanımı ve uygulamadaki tartışmalar için 7258 sayılı Kanuna muhalefet suçu ve mali inceleme süreci başlıklı yazımız da incelenebilir. Her dosyanın kendine özgü kayıtları bulunduğundan, genel bilgilerin somut olaya uygulanmasında dosya içeriğinin bütün olarak değerlendirilmesi gerekir.
Sonuç: Para Akışı Doğru Okunmadan Doğru Sonuca Ulaşılamaz
Yasa dışı bahis, kara para aklama ve terörizmin finansmanı dosyalarında delillerin önemli bir bölümü banka, elektronik para ve kripto varlık kayıtlarından oluşur. Yasa dışı bahiste havuz hesap göstergeleri, kara para aklamada öncül suçla bağlantı ve malvarlığının kaynağı, terörizmin finansmanında ise fonun gittiği yer incelemenin merkezindedir.
Hangi suç tipi söz konusu olursa olsun; mükerrer sayımdan arındırılmış, meşru işlemleri ayrıştıran, suç tarihi aralığını doğru belirleyen ve dosyada bulunmayan verileri açıkça gösteren bir adli muhasebe incelemesi, mahkemenin sağlıklı bir değerlendirme yapabilmesinin teknik temelini oluşturur.
Bu yazı genel bilgilendirme amacıyla hazırlanmıştır. Somut dosyanızdaki hukuki süreler ve haklarınız için avukatınızdan görüş almanız önerilir.